Comment analyser le recul du marché français de la mode en prêt-à-porter ?
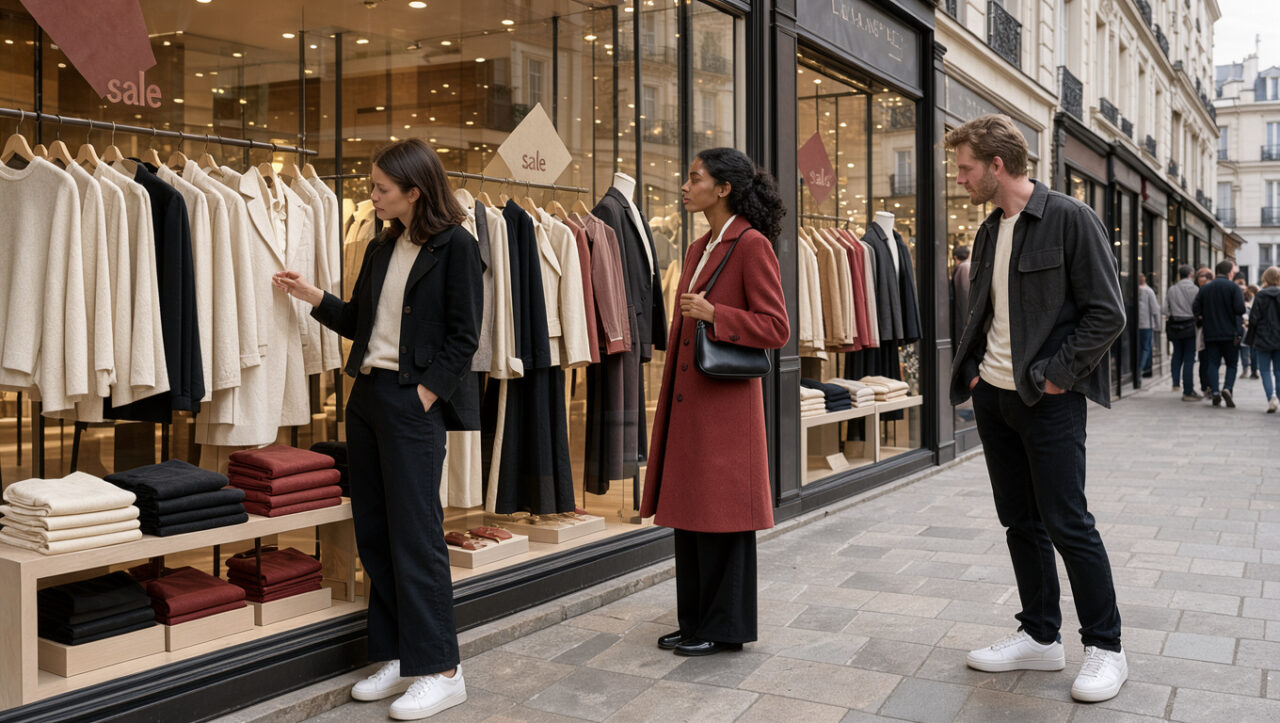
Le recul du marché français de la mode ne se résume pas à une saison de soldes décevante. Il combine une demande plus prudente, une offre internationale très agressive et la fragilité historique des enseignes positionnées au milieu de gamme. La baisse des ventes de vêtements se lit autant dans le nombre de pièces achetées que dans la pression permanente sur les prix. Après le choc de la pandémie de Covid-19, l'inflation a renforcé une consommation mode en France déjà tournée vers l'achat utile, la seconde main et les promotions. Pour comprendre le mouvement, il faut distinguer les effets conjoncturels des mutations profondes du marché du prêt-à-porter.
Le recul du marché français de la mode s'analyse avec des ventes en valeur, des volumes écoulés, la fréquentation des magasins et le niveau des promotions. L'inflation masque parfois la baisse réelle des quantités vendues, tandis que le milieu de gamme subit la concurrence des prix bas et du haut de gamme désirable. Les marques qui résistent resserrent leur offre, améliorent leur distribution numérique et donnent des preuves concrètes de qualité. Une lecture fiable oppose donc les indicateurs de court terme aux changements durables des habitudes d'achat.
Suivez les indicateurs pour poser votre diagnostic ↓
Quels indicateurs permettent de mesurer le recul du marché français de la mode ?
Le chiffre d'affaires reste un repère incomplet. Une hausse en euros peut provenir d'une hausse des prix alors que les volumes, eux, diminuent. Il faut donc suivre les unités vendues, le panier moyen et les ventes à magasins comparables, qui isolent l'effet des ouvertures et fermetures de boutiques.
La démarque donne aussi une information décisive. Quand les réductions deviennent nécessaires très tôt dans la saison, elles protègent le volume mais dégradent la marge. Le taux de retour des commandes, la fréquentation des points de vente et le délai d'écoulement des stocks complètent le diagnostic.
| Indicateur | Ce qu'il révèle | Signal d'alerte |
|---|---|---|
| Ventes en volume | La demande réelle de vêtements | Recul sur plusieurs collections |
| Panier moyen | Le montant dépensé par achat | Hausse liée aux prix, sans unités supplémentaires |
| Taux de promotion | La dépendance aux rabais | Soldes anticipés et démarque accrue |
| Marge brute | La rentabilité de la collection | Prix de vente insuffisant face aux coûts |
| Stocks | L'adéquation entre offre et demande | Invendus qui traversent la saison |
L'inflation et les arbitrages budgétaires ont comprimé la demande
La perte de pouvoir d'achat a déplacé le vêtement vers le bas de la liste des dépenses ajustables. Le logement, l'énergie, l'alimentation et les transports absorbent une part prioritaire du budget. Une robe de cérémonie, un manteau de mi-saison ou une paire de baskets supplémentaire peuvent attendre plusieurs semaines.
Ces arbitrages budgétaires favorisent les pièces polyvalentes. Une veste bien coupée, portée au bureau comme le week-end, paraît plus rationnelle qu'un achat très tendance et peu réutilisable. Les consommateurs comparent davantage les prix, attendent les opérations commerciales et recherchent un rapport qualité-prix visible dès l'essayage.
La crise du prêt-à-porter français tient aussi à cette fréquence d'achat réduite. Les ménages renouvellent moins vite leur vestiaire lorsqu'ils disposent déjà de basiques en bon état. Le marché doit alors convaincre avec une coupe juste, une matière durable ou un service qui simplifie vraiment l'achat.
Pourquoi la crise du milieu de gamme fragilise-t-elle les enseignes ?
La crise du milieu de gamme vient d'un positionnement devenu difficile à défendre. Les chaînes accessibles proposent des prix très bas et un renouvellement constant. À l'autre extrémité, les labels premium vendent une histoire de marque, un savoir-faire et une qualité perçue qui justifient mieux l'écart tarifaire.
Entre les deux, les enseignes qui offrent des silhouettes proches, sans avantage net de prix ni de désirabilité, perdent leur place. Les liquidations de Camaïeu, San Marina ou Kookaï ont révélé des modèles exposés à des loyers élevés, à des stocks lourds et à une clientèle moins fidèle. La succession de collections trop abondantes augmente le risque d'invendus.
La fast fashion et ultra fast fashion ont amplifié cette polarisation. Face au volcan de nouveautés diffusées à bas prix, une marque française doit défendre son allure par des détails précis, une disponibilité fiable et une pièce forte qui ne ressemble pas à toutes les autres.
Le commerce en ligne impose une transformation digitale plus sélective
Le commerce en ligne a modifié le parcours d'achat, sans effacer le besoin d'essayer une matière ou de vérifier un tombé. En France, la mode représente près de 20 % du marché en ligne selon les périmètres retenus par les études sectorielles. Cette part impose une transformation digitale qui ne se limite pas à ouvrir une boutique virtuelle.
Une fiche produit doit renseigner la coupe, la composition, la transparence éventuelle et les mesures du mannequin. Les retours coûtent cher, surtout lorsque la taille ou la couleur déçoit à l'arrivée. Les marques les plus solides relient les stocks web et magasin, proposent le retrait rapide et utilisent la donnée pour limiter les ruptures.
La stratégie omnicanale donne au client la liberté de commencer sur écran et de finir en cabine. Elle exige pourtant des équipes formées, une logistique précise et une politique de prix cohérente. Une promotion réservée au site peut faire fuir une cliente venue en boutique.
Cette recherche de pièces mieux portées rejoint les principes d’une garde-robe durable, où chaque achat doit trouver plusieurs occasions avant de passer en caisse.
Comment les stratégies des marques de mode peuvent-elles recréer de la valeur ?
Les stratégies des marques de mode les plus crédibles partent d'un assortiment plus court. Réduire le nombre de références permet de mieux suivre les ventes, de commander avec davantage de prudence et de valoriser les modèles qui signent une silhouette. Une capsule resserrée peut rester très désirable si elle associe bons volumes, coloris cohérents et matières choisies.
La fabrication doit aussi devenir lisible. La provenance, la composition et les conseils d'entretien répondent à une attente de consommation plus responsable. Cette transparence ne justifie pas tous les prix, mais elle aide le client à comparer autre chose qu'une étiquette promotionnelle.
Avant de poser un diagnostic, réunissez les ventes mensuelles sur deux ou trois ans, les volumes par catégorie, les niveaux de promotion et les retours clients. Comptez une à deux heures pour une première lecture sérieuse, puis vérifiez les données par collection et par canal de vente.
- Séparez les ventes en valeur des quantités vendues pour neutraliser l'effet de l'inflation.
- Comparez les catégories entre elles, car un recul des robes n'a pas le même sens qu'une baisse des manteaux.
- Mesurez la part des articles vendus au prix fort et celle écoulée en promotion.
- Analysez les stocks restants à la fin de chaque saison, puis repérez les tailles et coloris les plus immobilisés.
- Croisez ces résultats avec les avis clients, les retours et la fréquentation en magasin pour identifier la cause réelle.
Cette méthode évite d'attribuer trop vite une contre-performance à la météo ou à une collection. Une baisse des volumes accompagnée d'une marge en recul signale une difficulté plus sérieuse qu'un simple décalage de calendrier.
- Réunir les ventes mensuelles sur deux ou trois ans
- Comparer les volumes par catégorie de produits
- Séparer les ventes en valeur des quantités vendues
- Mesurer les niveaux de promotion par collection
- Calculer la part des articles vendus au prix fort
- Analyser les stocks restants à la fin de saison
- Repérer les tailles et coloris les plus immobilisés
- Croiser les résultats avec avis clients et retours
- Comparer la fréquentation en magasin par période
Questions fréquentes sur le recul du marché français de la mode
Comment faire une analyse du marché de la mode ?
Une analyse utile croise les ventes, les volumes, les prix, les stocks et les comportements d'achat. Elle compare plusieurs périodes afin de distinguer un accident commercial d'une tendance durable. La lecture doit aussi séparer les canaux physiques, le commerce en ligne et la seconde main.
Quel est l'état actuel du marché de la mode en France ?
Le marché français est polarisé entre l'offre à petits prix, le premium et les acteurs de la seconde main. Le prêt-à-porter de milieu de gamme reste sous pression, car il affronte à la fois la baisse de fréquence d'achat et une concurrence internationale dense. Les marques qui clarifient leur positionnement conservent un avantage.
Quelle est la situation actuelle du marché du prêt-à-porter féminin en France ?
Le prêt-à-porter féminin subit des achats plus réfléchis et une forte attente sur la coupe, la taille et la polyvalence. Les clientes acceptent un prix plus élevé lorsqu'elles perçoivent la qualité de la matière et la durée d'usage. Les collections trop répétitives ou mal ajustées sont vite écartées.
Comment se porte le marché de la mode ?
Le marché se transforme davantage qu'il ne disparaît. Les dépenses se répartissent entre neuf, occasion, location et réparation, tandis que les achats impulsifs reculent dans une partie des foyers. Les enseignes capables d'aligner style, prix et disponibilité gardent un espace réel.
Le prêt-à-porter français retrouve des marges de manœuvre lorsqu'il réduit ses paris sur le volume et rend sa promesse immédiatement lisible. Une collection désirable, bien distribuée et pensée pour durer répond mieux aux nouveaux réflexes d'achat que l'accumulation de nouveautés.